
При импорте продуктов питания, одежды, оборудования и других товаров в Армению таможенные пошлины и налоги не всегда рассчитываются исключительно на основании суммы, указанной в коммерческом инвойсе. В некоторых случаях к цене товара добавляются дополнительные расходы, тогда как отдельные расходы могут быть исключены из таможенной стоимости.
Правильное определение таможенной стоимости — один из важнейших этапов импорта. Ошибки могут привести к дополнительным платежам, проверке документов, корректировке таможенной стоимости и задержкам при выпуске товаров.
1. Что такое таможенная стоимость товара?
Таможенная стоимость — это стоимость, определяемая по правилам таможенного законодательства и используемая, в частности, для расчёта соответствующих таможенных платежей и налогов при импорте.
В соответствии со статьёй 39 Таможенного кодекса ЕАЭС основным методом определения таможенной стоимости ввозимых товаров является метод по стоимости сделки. Его основа — цена, фактически уплаченная или подлежащая уплате за товары, с необходимыми дополнительными начислениями согласно статье 40 Кодекса.
Следовательно, цена, указанная в инвойсе, и таможенная стоимость не всегда совпадают.
При этом таможенная стоимость не может определяться на основе произвольных или фиктивных цен. Используемая информация должна быть достоверной, количественно определяемой и документально подтверждённой.
2. Какие расходы могут добавляться к цене инвойса?
Если применяется метод определения таможенной стоимости по стоимости сделки, предусмотренные статьёй 40 Таможенного кодекса ЕАЭС расходы добавляются к цене товара в той части, в которой они ещё не включены в фактически уплаченную или подлежащую уплате цену.
К таким расходам могут относиться:
- Расходы на перевозку товаров до установленного законодательством места прибытия на таможенную территорию ЕАЭС.
- Соответствующие расходы на погрузку, разгрузку и перегрузку, связанные с перевозкой до этого места.
- Страхование указанной перевозки и связанных с ней операций.
- Определённые расходы на тару и упаковку.
- Некоторые посреднические вознаграждения, за исключением предусмотренного законодательством вознаграждения агенту по закупке.
- Стоимость определённых материалов, инструментов, проектных и иных услуг, предоставленных покупателем бесплатно или по сниженной стоимости для производства импортируемого товара.
- Отдельные лицензионные платежи и роялти при выполнении установленных условий их включения.
- Часть дохода от последующей продажи или использования товара, прямо или косвенно причитающаяся продавцу.
Важно: Эти расходы не добавляются повторно, если они уже включены в цену товара.
3. Транспортные расходы: почему важна таможенная граница ЕАЭС?
Одна из распространённых ошибок при определении таможенной стоимости — автоматическое включение всей стоимости перевозки без анализа маршрута и сопроводительных документов.
Статья 40 Таможенного кодекса ЕАЭС предусматривает учёт расходов на перевозку до соответствующего места прибытия товаров на таможенную территорию Союза. В зависимости от вида транспорта могут применяться специальные правила Евразийской экономической комиссии.
Например, если груз из Китая направляется в Армению и впервые прибывает на таможенную территорию ЕАЭС через Россию, необходимо определить, какая часть транспортных расходов относится к перевозке до соответствующего места прибытия, а какая — к последующей перевозке.
Расходы на последующий участок перевозки могут быть исключены из таможенной стоимости при соблюдении условий их выделения из цены, декларирования и документального подтверждения.
Это не означает, что любые транспортные расходы внутри ЕАЭС автоматически исключаются из таможенной стоимости. Решающее значение имеют применимые правила и подтверждающие документы.
4. Какие расходы не включаются в таможенную стоимость?
Согласно пункту 2 статьи 40 Таможенного кодекса ЕАЭС, определённые расходы не должны включаться в таможенную стоимость при условии, что они выделены из уплаченной или подлежащей уплате цены, заявлены декларантом и документально подтверждены.
- Соответствующие расходы на строительство, сборку, монтаж, обслуживание или техническое содействие в отношении промышленных установок, машин и оборудования после ввоза.
- Расходы на транспортировку товаров по таможенной территории ЕАЭС после соответствующего места прибытия.
- Соответствующие таможенные пошлины, налоги и сборы, связанные с импортом или продажей товаров на территории Союза.
Важно: Одного наименования расхода недостаточно для его исключения. Необходимо наличие законного основания и надлежащего документального подтверждения.
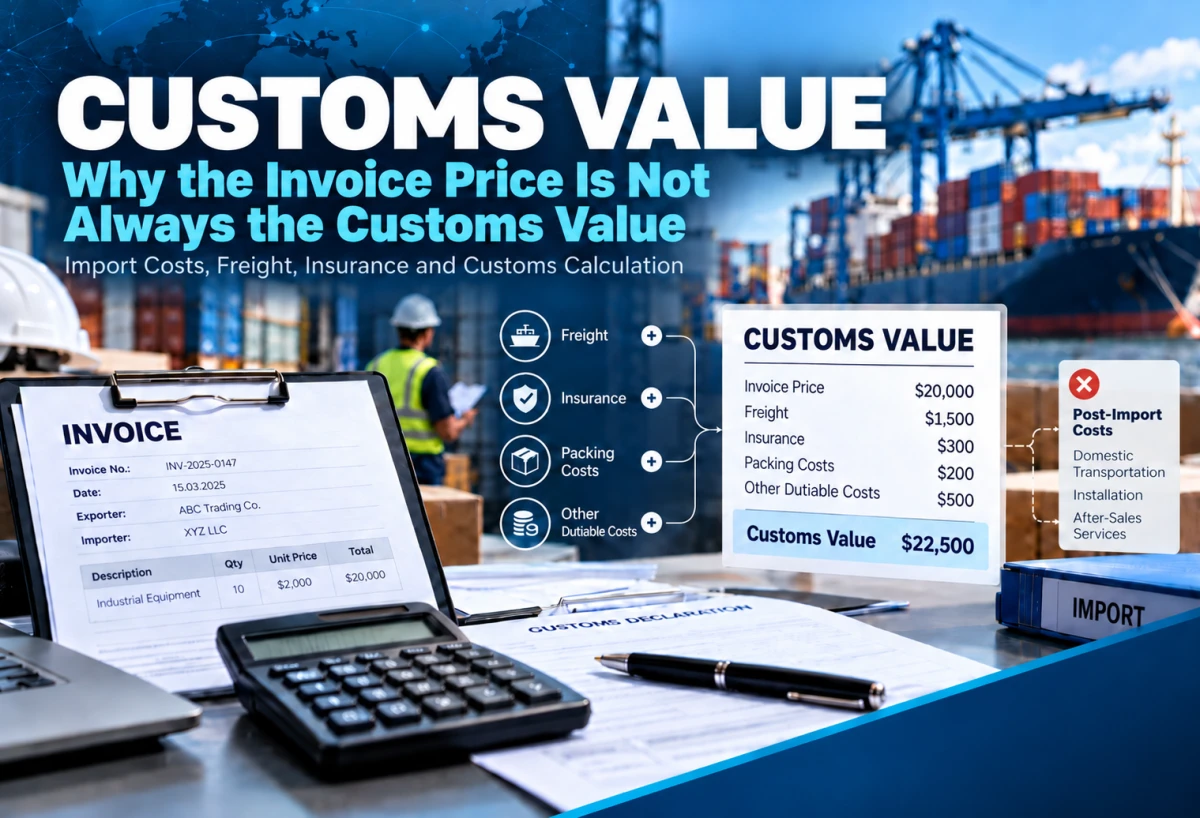
5. Практический пример расчёта таможенной стоимости
Предположим, армянская компания импортирует оборудование. Имеются следующие данные:
| Вид расходов | Сумма (USD) |
|---|---|
| Цена товара по инвойсу | 20,000 |
| Подлежащая включению перевозка | 1,500 |
| Подлежащее включению страхование | 300 |
| Отдельно оплаченная упаковка, подлежащая включению | 200 |
| Иные правомерные дополнительные начисления | 500 |
| Общая таможенная стоимость | 22,500 |
В данном примере таможенная стоимость составляет 22 500 долларов США, а не 20 000 долларов США.
Расчёт является условным. Предполагается, что все дополнительные расходы подтверждены документально, ранее не включены в цену и подлежат дополнительному начислению в соответствии с законодательством.
Окончательная сумма пошлины и НДС также зависит от кода ТН ВЭД ЕАЭС, применяемых ставок, тарифных льгот и установленной налоговым законодательством базы расчёта.
Налоговая база по НДС не всегда ограничивается исключительно таможенной стоимостью.
6. Как условия EXW, FOB, CIF и DAP влияют на таможенную стоимость?
Условия поставки Incoterms помогают определить распределение транспортных расходов и обязанностей между продавцом и покупателем.
EXW (Ex Works)
Покупатель обычно организует и оплачивает значительную часть перевозки. Необходимо определить, какие расходы должны дополнительно включаться в таможенную стоимость.
FOB (Free on Board)
Цена обычно включает доставку до порта отгрузки и погрузку товара на судно в соответствии с условиями поставки. Расходы на последующую перевозку и страхование необходимо анализировать отдельно.
CIF (Cost, Insurance and Freight)
Цена обычно уже включает стоимость товара, перевозку до согласованного порта назначения и страхование. Повторно добавлять эти расходы нельзя.
DAP (Delivered at Place)
Продавец обычно организует перевозку до указанного места назначения. Если в цену включены расходы, которые по законодательству могут исключаться из таможенной стоимости, потребуется их надлежащее документальное выделение.
Важно: Условия Incoterms сами по себе не определяют таможенную стоимость. Они помогают установить распределение расходов, тогда как таможенная стоимость определяется в соответствии с законодательством ЕАЭС.
7. Как определяется таможенная стоимость, если метод стоимости сделки неприменим?
В отдельных случаях метод по стоимости сделки не может быть использован, например, из-за несоблюдения предусмотренных законом условий или отсутствия достоверных и количественно определяемых сведений.
Таможенный кодекс ЕАЭС предусматривает шесть методов определения таможенной стоимости:
- Метод по стоимости сделки с ввозимыми товарами.
- Метод по стоимости сделки с идентичными товарами.
- Метод по стоимости сделки с однородными товарами.
- Метод вычитания.
- Метод сложения.
- Резервный метод.
Методы применяются в установленной Кодексом последовательности с учётом предусмотренной возможности изменения очерёдности четвёртого и пятого методов.
Наличие у таможенного органа сомнений в заявленной стоимости само по себе не означает возможности произвольного установления новой цены. Проверка и определение таможенной стоимости должны осуществляться в рамках требований законодательства.
8. Какие документы важны для подтверждения таможенной стоимости?
В зависимости от особенностей сделки могут потребоваться:
- Внешнеторговый договор и приложения.
- Коммерческий инвойс (Commercial Invoice).
- Упаковочный лист (Packing List).
- Договор перевозки, CMR, авианакладная или коносамент.
- Счета за перевозку и подтверждения их оплаты.
- Страховой договор или страховой полис.
- Документы, подтверждающие оплату товара.
- Лицензионные и иные договоры, если они имеют отношение к таможенной стоимости.
- Иные документы, обосновывающие заявленную стоимость.
Состав документов определяется характером конкретной сделки, а не универсальным обязательным перечнем для всех импортных операций.
9. Три распространённые ошибки импортёров
Ошибка 1. Считать цену инвойса окончательной таможенной стоимостью
Без анализа перевозки, страхования и дополнительных расходов инвойсная цена может стать неправильной основой для расчёта импортных платежей.
Ошибка 2. Включать всю стоимость перевозки в таможенную стоимость
В определённых случаях часть транспортных расходов может быть правомерно исключена при наличии соответствующих документов.
Ошибка 3. Не уточнять состав расходов до отправки груза
Предварительный анализ условий поставки и платежей помогает точнее определить расходы на импорт.
10. Что рекомендует REGULUS GROUP?
До покупки и отправки товара рекомендуем:
- Проверить внешнеторговый договор и условия поставки.
- Определить фактически уплаченную или подлежащую уплате цену товара.
- Отдельно учесть расходы на перевозку, страхование и дополнительные услуги.
- Проверить, какие расходы должны включаться в таможенную стоимость.
- Заранее рассчитать таможенную стоимость и предполагаемые импортные платежи.
REGULUS GROUP оказывает импортёрам поддержку в предварительном анализе документов, оценке таможенной стоимости, таможенном консультировании и таможенном декларировании.
Правильно определённая таможенная стоимость означает обоснованный расчёт, снижение рисков и более предсказуемые импортные расходы.
Правовая основа и официальные источники
Таможенный кодекс Евразийского экономического союза, глава 5, статьи 38–45, в частности:
- Статья 38 — Общие положения о таможенной стоимости.
- Статья 39 — Метод по стоимости сделки с ввозимыми товарами.
- Статья 40 — Дополнительные начисления и исключаемые расходы.
- Статьи 41–45 — Другие методы определения таможенной стоимости.
Таможенный кодекс ЕАЭС — официальный текст
Услуги REGULUS GROUP
Проверьте импортные документы и расчёт таможенной стоимости до отправки товара в Армению.