

Սննդամթերք, հագուստ, սարքավորումներ կամ ցանկացած այլ ապրանք Հայաստան ներմուծելիս մաքսատուրքերի և հարկերի հաշվարկը միշտ չէ, որ կատարվում է միայն ինվոյսում նշված գումարի հիման վրա։ Որոշ դեպքերում ապրանքի գնին ավելացվում են այլ ծախսեր, իսկ որոշ ծախսեր կարող են չներառվել մաքսային արժեքի մեջ։
Մաքսային արժեքի ճիշտ որոշումը ներմուծման գործընթացի կարևորագույն փուլերից է։ Սխալ հաշվարկը կարող է հանգեցնել լրացուցիչ հարկային պարտավորությունների, փաստաթղթերի ստուգման, մաքսային արժեքի ճշգրտման կամ բեռի բացթողման ձգձգման։
1. Ի՞նչ է ապրանքի մաքսային արժեքը
Մաքսային արժեքը մաքսային օրենսդրությամբ սահմանված կանոններով որոշվող արժեքն է, որն օգտագործվում է, մասնավորապես, ներմուծման որոշ մաքսային վճարների և հարկերի հաշվարկման համար։
ԵԱՏՄ մաքսային օրենսգրքի 39-րդ հոդվածով նախատեսված հիմնական մեթոդի համաձայն՝ ներմուծվող ապրանքների մաքսային արժեքի հիմքում գործարքի արժեքն է։ Դա ապրանքի համար փաստացի վճարված կամ վճարման ենթակա գինն է՝ 40-րդ հոդվածով նախատեսված անհրաժեշտ լրացումներով։
Հետևաբար, ինվոյսային գինը և մաքսային արժեքը միշտ չէ, որ նույնն են։
Միաժամանակ մաքսային արժեքը չի կարող որոշվել կամայական կամ հորինված գներով։ Այն պետք է հիմնված լինի հավաստի, քանակապես որոշելի և փաստաթղթերով հաստատված տեղեկությունների վրա։
2. Ո՞ր ծախսերը կարող են ավելացվել ինվոյսային գնին
Եթե գործարքի արժեքի մեթոդը կիրառելի է, ԵԱՏՄ մաքսային օրենսգրքի 40-րդ հոդվածով նախատեսված որոշ ծախսեր ավելացվում են ապրանքի գնին՝ այնքանով, որքանով դրանք արդեն ներառված չեն այդ գնով։
Դրանց թվում կարող են լինել՝
- Ապրանքի փոխադրման ծախսերը մինչև ԵԱՏՄ մաքսային տարածք ժամանման՝ օրենսդրությամբ սահմանված վայրը։
- Նույն հատվածի փոխադրման հետ կապված բեռնման, բեռնաթափման և վերաբեռնման համապատասխան ծախսերը։
- Նշված փոխադրման և հարակից գործողությունների ապահովագրության ծախսերը։
- Տարայի և փաթեթավորման որոշ ծախսերը։
- Միջնորդների որոշ վարձատրությունները՝ բացառությամբ օրենսդրությամբ նախատեսված գնումների գործակալի վարձատրության։
- Գնորդի կողմից անվճար կամ նվազեցված արժեքով տրամադրված որոշ նյութերի, գործիքների, նախագծման և արտադրության համար անհրաժեշտ ծառայությունների արժեքը։
- Որոշ լիցենզիոն վճարներ և ռոյալթիներ, երբ պահպանված են դրանց ներառման իրավական պայմանները։
- Հետագա վաճառքից կամ օգտագործումից ստացված հասույթի այն մասը, որն ուղղակի կամ անուղղակի հասանելիք է վաճառողին։
Կարևոր է. Այս ծախսերը չեն ավելացվում կրկնակի։ Եթե դրանք արդեն ներառված են ապրանքի վճարված գնի մեջ, անհրաժեշտ է բացառել կրկնակի հաշվառումը։
3. Փոխադրման ծախսեր․ ինչո՞ւ է կարևոր ԵԱՏՄ մաքսային սահմանը
Մաքսային արժեքի հաշվարկում տարածված սխալներից մեկն այն է, երբ փոխադրման ամբողջ գումարը ավտոմատ ներառվում է մաքսային արժեքի մեջ՝ առանց երթուղին և համապատասխան փաստաթղթերը ուսումնասիրելու։
ԵԱՏՄ մաքսային օրենսգրքի 40-րդ հոդվածը փոխադրման ծախսերի համար սահմանում է սկզբունք՝ հաշվի է առնվում տեղափոխումը մինչև ապրանքների ժամանման համապատասխան վայրը ԵԱՏՄ մաքսային տարածքում, իսկ փոխադրամիջոցի տեսակից կախված կարող են գործել ԵՏՀ-ի սահմանած հատուկ կանոններ։
Օրինակ՝ եթե Չինաստանից Հայաստան ուղարկվող բեռը ԵԱՏՄ մաքսային տարածք առաջին անգամ մուտք է գործում Ռուսաստանի տարածքով, անհրաժեշտ է ուսումնասիրել՝ միջազգային փոխադրման որ մասն է վերաբերում մինչև ԵԱՏՄ մուտքի համապատասխան վայրը, իսկ որը՝ այդ վայրից հետո կատարված փոխադրմանը։
Վերջին հատվածի ծախսերը կարող են չներառվել մաքսային արժեքի մեջ, եթե պահպանված են դրանց առանձնացման, հայտարարագրման և փաստաթղթային հաստատման պայմանները։
Սա չի նշանակում, որ ԵԱՏՄ ներսում կատարված ցանկացած փոխադրում բոլոր դեպքերում ավտոմատ հանվում է արժեքից։ Որոշիչ են կիրառելի կանոնները և առկա փաստաթղթերը։
4. Ի՞նչ ծախսեր չեն ներառվում մաքսային արժեքի մեջ
ԵԱՏՄ մաքսային օրենսգրքի 40-րդ հոդվածի 2-րդ կետի համաձայն՝ որոշ ծախսեր չպետք է ներառվեն մաքսային արժեքի մեջ, եթե դրանք առանձնացված են վճարված կամ վճարման ենթակա գնից, հայտարարված են դեկլարանտի կողմից և փաստաթղթերով հաստատված են։
- Արդյունաբերական սարքավորումների և մեքենաների ներմուծումից հետո կատարվող շինարարության, մոնտաժի, տեղադրման, սպասարկման կամ տեխնիկական օժանդակության համապատասխան ծախսերը։
- ԵԱՏՄ մաքսային տարածքում ժամանման համապատասխան վայրից հետո ապրանքի փոխադրման ծախսերը։
- Ներմուծման կամ ԵԱՏՄ տարածքում ապրանքի վաճառքի հետ կապված համապատասխան մաքսատուրքերը, հարկերը և վճարները։
Կարևոր է. Ծախսի պարզապես անվանումը բավարար չէ այն բացառելու համար։ Պետք է առկա լինեն իրավական հիմքը և պատշաճ փաստաթղթային հիմնավորումը։
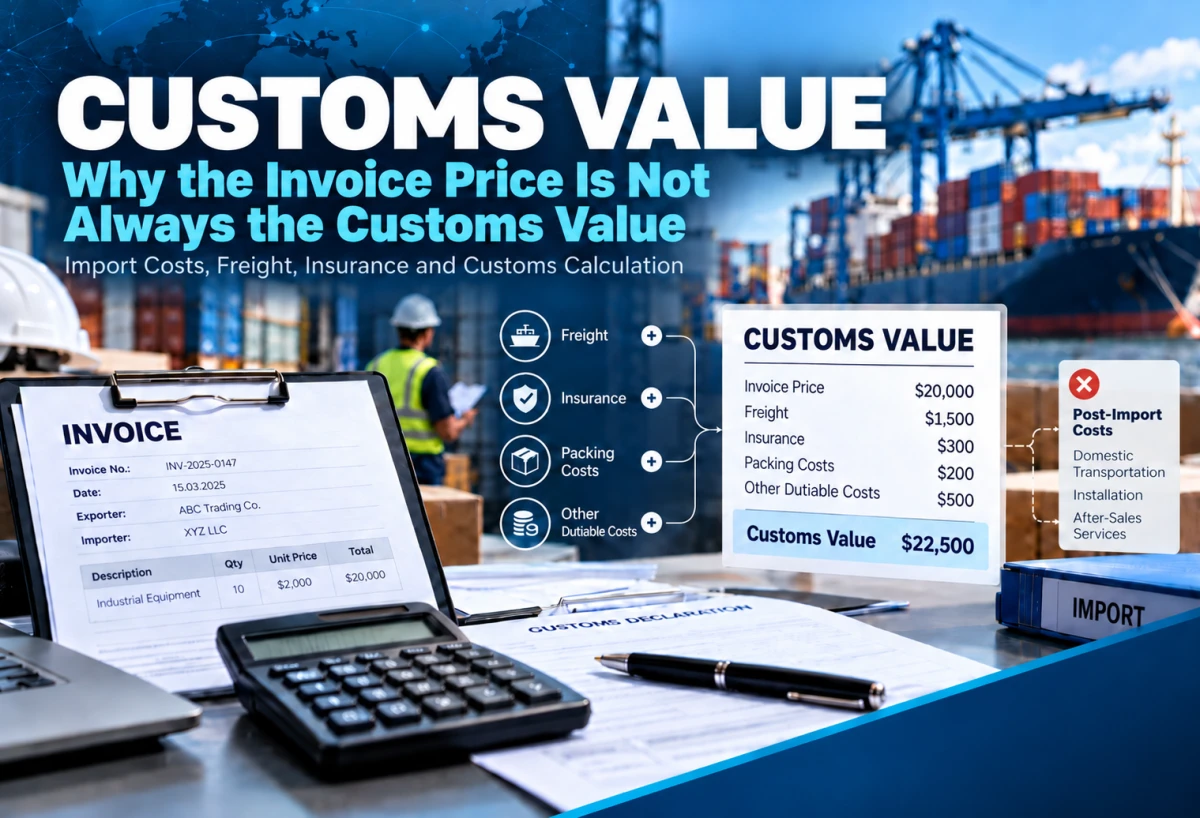
5. Մաքսային արժեքի հաշվարկի գործնական օրինակ
Ենթադրենք՝ հայկական ընկերությունը ներմուծում է սարքավորումներ, և առկա են հետևյալ տվյալները։
| Ծախսի տեսակ | Գումար (USD) |
|---|---|
| Ապրանքի գին՝ ըստ ինվոյսի | 20,000 |
| Ներառման ենթակա փոխադրում | 1,500 |
| Ներառման ենթակա ապահովագրություն | 300 |
| Առանձին վճարված, ներառման ենթակա փաթեթավորում | 200 |
| Այլ իրավաչափ լրացուցիչ ծախսեր | 500 |
| Ընդհանուր մաքսային արժեք | 22,500 |
Այս օրինակում մաքսային արժեքը կազմում է 22,500 ԱՄՆ դոլար, ոչ թե 20,000 ԱՄՆ դոլար։
Հաշվարկը պայմանական է։ Ենթադրվում է, որ բոլոր լրացուցիչ ծախսերը պատշաճ հիմնավորված են, արդեն ներառված չեն ապրանքի գնով և ենթակա են ավելացման՝ օրենսդրության համաձայն։
Մաքսատուրքի և ԱԱՀ-ի վերջնական գումարը կախված կլինի նաև ապրանքի ԱՏԳ ԱԱ ծածկագրից, կիրառվող դրույքաչափերից, արտոնություններից և հարկային օրենսդրությամբ սահմանված հաշվարկման բազայից։
ԱԱՀ-ի հաշվարկման բազան միշտ չէ, որ սահմանափակվում է միայն մաքսային արժեքով։
6. Ինչպե՞ս են ազդում EXW, FOB, CIF և DAP պայմանները
Մատակարարման պայմանները՝ Incoterms-ը, կարևոր նշանակություն ունեն այն հարցում, թե վաճառողն ու գնորդը փոխադրման որ ծախսերն են կրում։
EXW (Ex Works)
Գնորդը սովորաբար կազմակերպում և վճարում է փոխադրման զգալի մասը։ Անհրաժեշտ է որոշել, թե որ ծախսերը պետք է լրացուցիչ ներառվեն մաքսային արժեքում։
FOB (Free on Board)
Գինը սովորաբար ներառում է ապրանքի առաքումը մինչև բեռնման նավահանգիստ և նավի վրա բեռնումը՝ կիրառելի պայմանների շրջանակներում։ Հետագա փոխադրման ու ապահովագրության ծախսերը պետք է առանձին ուսումնասիրել։
CIF (Cost, Insurance and Freight)
Գինը սովորաբար արդեն ներառում է ապրանքի արժեքը, պայմանավորված նավահանգիստ փոխադրումը և ապահովագրությունը։ Այդ ծախսերը կրկնակի ավելացնել չի կարելի։
DAP (Delivered at Place)
Վաճառողը սովորաբար կազմակերպում է փոխադրումը մինչև նշված նշանակման վայր։ Եթե այդ ճանապարհին առկա են մաքսային արժեքի մեջ չներառվող ծախսեր, դրանք բացառելու համար անհրաժեշտ է համապատասխան փաստաթղթային հիմնավորում։
Կարևոր է. Incoterms-ի նշումը ինքնին չի որոշում մաքսային արժեքը։ Այն օգնում է պարզել ծախսերի բաշխումը, իսկ մաքսային արժեքը որոշվում է ԵԱՏՄ օրենսդրության համաձայն։
7. Ինչպե՞ս է որոշվում մաքսային արժեքը, եթե գործարքի արժեքի մեթոդը կիրառելի չէ
Որոշ դեպքերում գործարքի արժեքի մեթոդը չի կարող կիրառվել, օրինակ՝ անհրաժեշտ իրավական պայմանների կամ հավաստի ու քանակապես որոշելի տվյալների բացակայության պատճառով։
ԵԱՏՄ մաքսային օրենսգիրքը նախատեսում է մաքսային արժեքի որոշման վեց մեթոդ։
- Ներմուծվող ապրանքների գործարքի արժեքի մեթոդ։
- Նույնական ապրանքների գործարքի արժեքի մեթոդ։
- Համանման ապրանքների գործարքի արժեքի մեթոդ։
- Հանման մեթոդ։
- Գումարման մեթոդ։
- Պահուստային մեթոդ։
Մեթոդները կիրառվում են օրենսգրքով սահմանված հերթականությամբ՝ հաշվի առնելով 4-րդ և 5-րդ մեթոդների հերթականությունը փոխելու նախատեսված հնարավորությունը։
Մաքսային մարմնի կողմից արժեքի վերաբերյալ կասկածի առկայությունն ինքնին չի նշանակում, որ կարելի է կամայականորեն նոր գին սահմանել։ Արժեքի ստուգումն ու որոշումը պետք է իրականացվեն իրավական պահանջների համաձայն։
8. Ո՞ր փաստաթղթերն են կարևոր մաքսային արժեքի հիմնավորման համար
Ներմուծման առանձնահատկություններից կախված՝ կարող են անհրաժեշտ լինել՝
- Արտաքին առևտրային պայմանագիրը և հավելվածները։
- Առևտրային հաշիվ-ապրանքագիրը (Commercial Invoice)։
- Փաթեթավորման թերթիկը (Packing List)։
- Բեռնափոխադրման պայմանագիրը, CMR-ը, ավիաբեռնագիրը կամ կոնոսամենտը։
- Փոխադրման ծախսերի հաշիվները և դրանց վճարման փաստաթղթերը։
- Ապահովագրության պայմանագիրը կամ վկայագիրը։
- Ապրանքի դիմաց կատարված վճարումների հաստատումները։
- Լիցենզիոն և այլ համապատասխան պայմանագրերը, եթե դրանք առնչվում են մաքսային արժեքին։
- Այլ փաստաթղթեր, որոնք հիմնավորում են հայտարարագրվող արժեքը։
Փաստաթղթերի պահանջվող կազմը որոշվում է կոնկրետ գործարքի բնույթով, այլ ոչ թե բոլոր ներմուծումների համար միևնույն պարտադիր ցանկով։
9. Ներմուծողների երեք տարածված սխալները
Սխալ 1. Ինվոյսային գինը համարել վերջնական մաքսային արժեք
Առանց փոխադրման, ապահովագրության և այլ ծախսերի ուսումնասիրության ինվոյսային գինը կարող է սխալ հիմք դառնալ ներմուծման վճարների հաշվարկման համար։
Սխալ 2. Փոխադրման ամբողջ գումարը ներառել մաքսային արժեքում
Որոշ դեպքերում փոխադրման ծախսերի մի մասը կարող է իրավաչափորեն չներառվել՝ համապատասխան փաստաթղթային հիմնավորման առկայությամբ։
Սխալ 3. Ծախսերի կազմը չհստակեցնել մինչև բեռնափոխադրումը
Մատակարարման պայմանների և վճարների նախնական վերլուծությունը թույլ է տալիս ավելի ճշգրիտ հաշվարկել ներմուծման ծախսերը։
10. Ի՞նչ է խորհուրդ տալիս REGULUS GROUP-ը
Մինչև ապրանքի գնումը և բեռնափոխադրումը խորհուրդ ենք տալիս՝
- Ստուգել առևտրային պայմանագիրը և մատակարարման պայմանները։
- Պարզել ապրանքի իրական վճարված կամ վճարման ենթակա գինը։
- Առանձնացնել փոխադրման, ապահովագրության և այլ ծախսերը։
- Ստուգել, թե դրանցից որոնք են ներառման ենթակա մաքսային արժեքում։
- Նախապես կատարել մաքսային արժեքի և ներմուծման վճարների հաշվարկ։
REGULUS GROUP-ն աջակցում է ներմուծողներին փաստաթղթերի նախնական վերլուծության, մաքսային արժեքի գնահատման, մաքսային խորհրդատվության և մաքսային հայտարարագրման գործընթացում։
Ճիշտ որոշված մաքսային արժեքը նշանակում է հիմնավորված հաշվարկ, նվազեցված ռիսկեր և կանխատեսելի ներմուծման ծախսեր։
Իրավական հիմքեր և պաշտոնական աղբյուրներ
Եվրասիական տնտեսական միության մաքսային օրենսգիրք, գլուխ 5, հոդվածներ 38–45, մասնավորապես՝
- Հոդված 38․ Մաքսային արժեքի որոշման ընդհանուր դրույթներ։
- Հոդված 39․ Ներմուծվող ապրանքների գործարքի արժեքի մեթոդ։
- Հոդված 40․ Գործարքի գնին կատարվող լրացուցիչ հաշվարկներ և բացառվող ծախսեր։
- Հոդվածներ 41–45․ Մաքսային արժեքի որոշման մյուս մեթոդները։
ԵԱՏՄ մաքսային օրենսգիրք — պաշտոնական տեքստ
REGULUS GROUP-ի ծառայություններ
Նախապես ստուգեք ներմուծման փաստաթղթերը և մաքսային արժեքի հաշվարկը՝ մինչև ապրանքը Հայաստան ուղարկելը։